• Kombinacija profitabilnosti, likvidnosti, kapitalne snage i operativne discipline određuje stvarnu otpornost Banke i našu sposobnost da kontinuirano finansiramo građane i privredu • Podržavamo projekte koji jačaju konkurentnost domaće privrede, uz istovremeno kvalitetnu diversifikaciju portfolija Banke • Inflacija i dalje opterećuje raspoloživi dohodak stanovništva i troškove poslovanja, pa klijenti opreznije procjenjuju iznos, cijenu i rok zaduženja
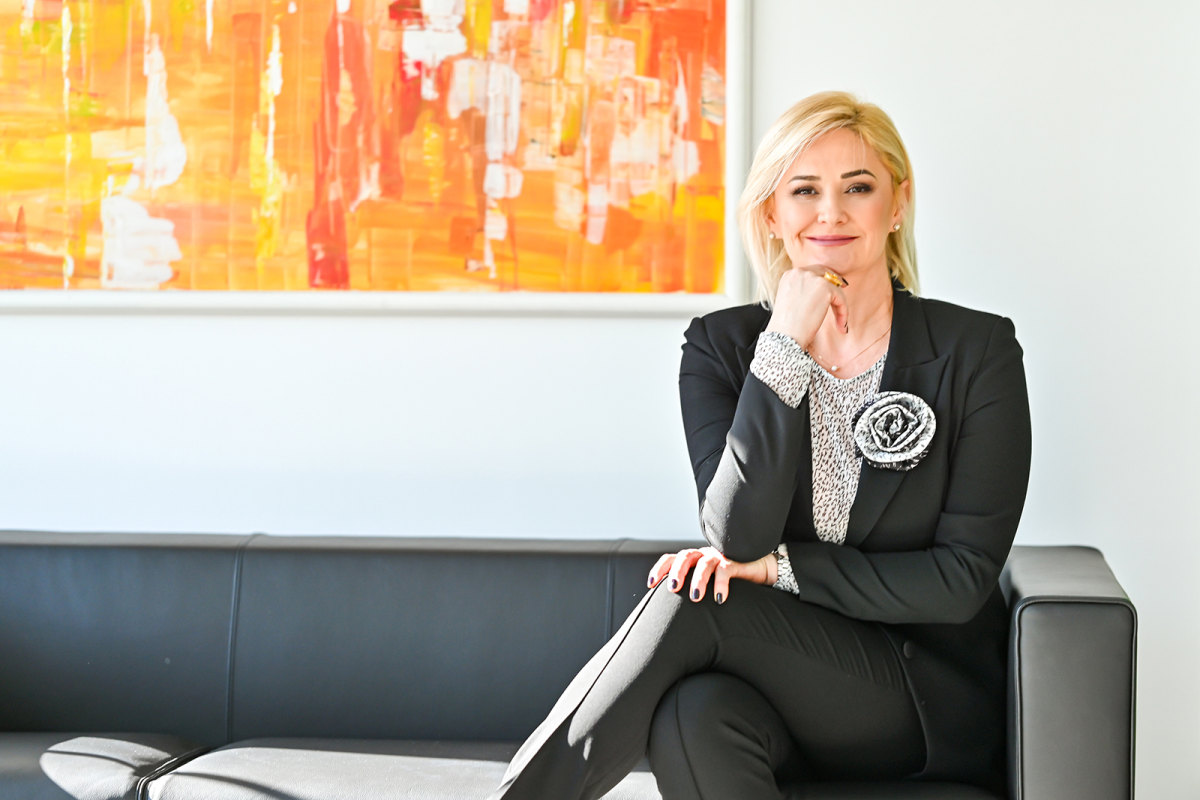
Razgovarao: Zlatko VUKMIROVIĆ
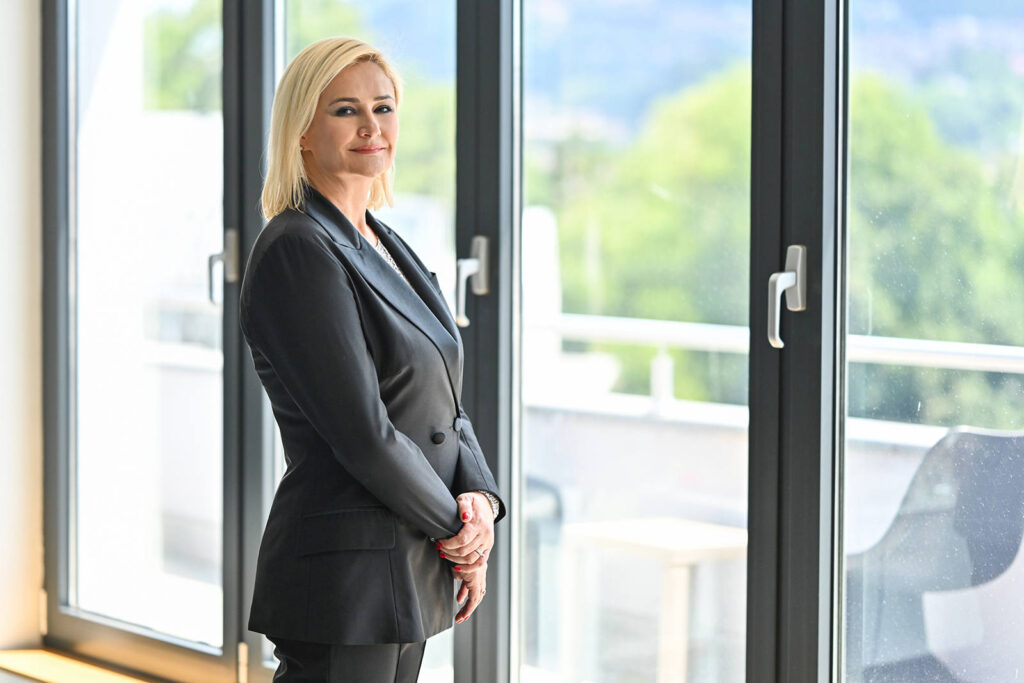
• Cijenjena gospođo Žigić, NLB Banka Sarajevo zauzima snažnu poziciju na tržištu. Koji su ključni finansijski i operativni pokazatelji obilježili rad Banke u proteklom periodu 2026. godine i koji segmenti su nosioci ovog rasta?
– Rezultati NLB Banke Sarajevo u prvih devet mjeseci 2026. godine potvrđuju snagu našeg poslovnog modela i sposobnost da strateške prioritete pretvaramo u mjerljive rezultate. Ostvarili smo rast dobiti od 11%, uz dvocifren rast kreditnog portfolija, povećanje neto kamatnih prihoda te očuvanu operativnu efikasnost. Za mene je posebno važno da je profitabilan rast ostvaren uz dodatno unapređenje kvaliteta aktive, što pokazuje da rastemo disciplinovano, odgovorno i bez kompromisa u upravljanju rizicima.
Rast je uravnoteženo generisan u segmentima stanovništva i privrede, što je važan element otpornosti našeg portfolija. U poslovanju sa stanovništvom fokusirali smo se na kvalitetan rast stambenih i gotovinskih kredita, uz snažnije digitalno korisničko iskustvo i veću dostupnost usluga. U segmentu privrede naš prioritet bio je finansiranje investicija, obrtnog kapitala, energetske efikasnosti i razvojnih projekata domaćih kompanija. Time ne gradimo samo obim poslovanja, već dugoročna partnerstva i poziciju Banke kao jednog od ključnih finansijskih oslonaca razvoja bh. ekonomije.
Iz perspektive upravljanja Bankom, rezultat jednog perioda nije dovoljan kriterij uspjeha. Jednako pažljivo upravljamo stabilnošću depozitne baze, kapitalnom pozicijom, kvalitetom kreditnog portfolija, produktivnošću i povjerenjem klijenata. Upravo ta kombinacija profitabilnosti, likvidnosti, kapitalne snage i operativne discipline određuje stvarnu otpornost Banke i našu sposobnost da kontinuirano finansiramo građane i privredu, uključujući i periode povećane tržišne neizvjesnosti.
Naša ambicija nije samo zadržati snažnu tržišnu poziciju, već je dodatno učvrstiti kroz profitabilan, održiv i kvalitetan rast. To podrazumijeva disciplinovanu alokaciju kapitala, daljnju digitalizaciju, razvoj zaposlenika i odgovorno upravljanje rizicima. Tako stvaramo dugoročnu vrijednost za klijente, zaposlenike i vlasnike, a istovremeno ostajemo snažan partner razvoju i konkurentnosti ekonomije Bosne i Hercegovine.
RAST NE MJERIMO SAMO OBIMOM PLASMANA
• Kakva je vaša trenutna strategija u pogledu balansiranja portfolija između građanstva (retail) i korporativnog sektora, s obzirom na promjenjive potrebe privrede?
– Naš strateški pristup nije zasnovan na unaprijed definisanoj podjeli portfolija između stanovništva i korporativnog sektora, već na dinamičnoj alokaciji kapitala prema prinosu, riziku i dugoročnoj vrijednosti. Balans portfolija posmatramo kao upravljački instrument kojim istovremeno čuvamo stabilnost prihoda, kvalitet aktive i kapitalnu otpornost Banke, ali i osiguravamo kapacitet da pravovremeno odgovorimo na promjene u ekonomiji i potrebama klijenata.
Segment stanovništva daje našem poslovnom modelu stabilnost, diverzifikaciju i dugoročnu bazu odnosa s klijentima. Tu smo fokusirani na kvalitetan rast stambenih i gotovinskih kredita, snažnije digitalno iskustvo i veću vrijednost koju stvaramo tokom cjelokupnog odnosa s klijentom. U korporativnom segmentu želimo biti strateški finansijski partner kompanijama koje investiraju u rast, obrtni kapital, energetsku tranziciju, modernizaciju i veću produktivnost. Na taj način podržavamo projekte koji jačaju konkurentnost domaće privrede, uz istovremeno kvalitetnu diversifikaciju portfolija Banke.
Ključna upravljačka disciplina jeste da rast ne mjerimo samo obimom plasmana. Svaku odluku posmatramo kroz prinos prilagođen riziku, kapitalnu efikasnost, održivost novčanih tokova, kvalitet obezbjeđenja te sektorske i pojedinačne koncentracije. Takav okvir omogućava nam da kapital usmjerimo prema segmentima i projektima s najboljim odnosom rizika i dugoročne vrijednosti, bez odstupanja od standarda kreditiranja i ciljanog kvaliteta aktive.
Pravi balans nije fiksan odnos između retaila i korporativnog sektora, već sposobnost Banke da ga kontinuirano prilagođava tržišnim uslovima, uz očuvanje profitabilnosti, likvidnosti i kapitalne snage. Uspjeh ćemo mjeriti kvalitetom i održivošću rasta, otpornošću portfolija te konkretnim doprinosom investicijama i konkurentnosti ekonomije Bosne i Hercegovine.
• U kojoj mjeri je fokus Banke na održivom finansiranju i ESG standardima u plasmanima prema bh. kompanijama, te kako, prema vašem iskustvu, klijenti prihvataju zelene kredite?
– Održivo finansiranje za NLB Banku Sarajevo nije izdvojena inicijativa niti samo odgovor na regulatorne zahtjeve; ono je sastavni dio naše strategije rasta, upravljanja rizicima i dugoročne konkurentnosti. ESG kriterije ugrađujemo u procese odlučivanja o plasmanima, posebno u korporativnom i projektnom finansiranju, kako bismo kapital usmjeravali prema ekonomski opravdanim investicijama koje povećavaju energetsku efikasnost, podstiču korištenje obnovljivih izvora energije i smanjuju emisije CO₂.
Rast interesa domaćih kompanija potvrđuje da održivost iz strateškog opredjeljenja prelazi u konkretne investicione odluke. U dosadašnjem dijelu 2026. godine ostvarili smo 15,5 miliona eura novog zelenog finansiranja, odnosno 50% više nego prethodne godine. Veće kompanije i izvoznici ESG standarde već posmatraju kao uslov konkurentnosti, pristupa međunarodnim tržištima i uključivanja u evropske lance vrijednosti. Mala i srednja preduzeća odluke prvenstveno donose na osnovu mjerljive poslovne koristi — nižih troškova energije, povoljnijeg finansiranja, veće produktivnosti i snažnije tržišne pozicije. Kada su koristi jasne, a projekti dobro strukturirani, prihvatanje zelenih kredita je veoma dobro.
Našu ulogu zato ne vidimo samo u obezbjeđivanju izvora finansiranja, već u partnerstvu s klijentima tokom njihove tranzicije. Želimo im pomoći da kvalitetno pripreme projekte, razumiju ESG zahtjeve i održivost pretvore u izvor efikasnosti, otpornosti i rasta. Dugoročno će sposobnost banaka da prepoznaju tranzicijske rizike i kapital usmjere prema održivim, ali istovremeno profitabilnim projektima biti jedan od ključnih kriterija poslovnog uspjeha. Za NLB Banku Sarajevo to je i odgovornost i prilika da, uz zaštitu kvaliteta portfolija, aktivno doprinosimo konkurentnijoj i otpornijoj ekonomiji Bosne i Hercegovine.
INFLACIJA, KAMATE I KREDITI
• Kako se stabilizacija ili kretanje kamatnih stopa i inflacije u 2026. godini odražavaju na profitabilnost i tražnju za kreditima u Bosni i Hercegovini?
– Kretanje kamatnih stopa i inflacije u 2026. godini istovremeno utiče na profitabilnost banaka, kreditnu sposobnost klijenata i njihovu spremnost na nova zaduženja. Stabilnije i predvidivije makroekonomsko okruženje olakšava finansijsko planiranje građanima i kompanijama, podstiče investicione odluke i podržava tražnju za kreditima. Ipak, inflacija i dalje opterećuje raspoloživi dohodak stanovništva i troškove poslovanja, pa klijenti opreznije procjenjuju iznos, cijenu i rok zaduženja.
Za bankarski sektor promjene kamatnih stopa mogu značiti pritisak na kamatne marže, zavisno od dinamike prilagođavanja kamatnih prihoda i troškova izvora finansiranja, posebno u uslovima snažne konkurencije. Zbog toga očuvanje profitabilnosti zahtijeva kvalitetan rast kreditnog portfolija, efikasno upravljanje izvorima finansiranja, operativnu efikasnost, kontrolu troškova i diverzifikaciju prihoda.
U Bosni i Hercegovini tražnja za kreditima ostaje stabilna. Kod stanovništva je naročito prisutna potreba za stambenim i gotovinskim kreditima, dok kompanije traže finansiranje investicija, obrtnog kapitala, energetske efikasnosti i modernizacije poslovanja.
Za NLB Banku Sarajevo to konkretno znači da nastavljamo podržavati zdravu kreditnu potražnju, uz disciplinovano upravljanje cijenama kredita i depozita i očuvanje kvaliteta aktive. Naš cilj nije rast plasmana po svaku cijenu, nego profitabilan i održiv rast zasnovan na realnoj kreditnoj sposobnosti klijenata i ekonomski opravdanim projektima. Upravo takav pristup istovremeno štiti otpornost Banke i omogućava nam da ostanemo pouzdan partner građanima i privredi Bosne i Hercegovine.
• Svjedoci smo daljeg talasa digitalizacije i uvođenja vještačke inteligencije u bankarstvo. Koliko je, po Vama, transformacija kanala komunikacije i usluživanja promijenila navike klijenata u FBiH?
– Digitalizacija više nije samo tehnološko unapređenje — ona je promijenila kriterije prema kojima klijenti biraju banku i procjenjuju kvalitet usluge. Klijent u FBiH danas ne poredi banku samo s drugim bankama, već svoje iskustvo mjeri standardima najjednostavnijih digitalnih platformi koje svakodnevno koristi. Očekuje da plaćanje izvrši za nekoliko sekundi, da stanje i transakcije prati u realnom vremenu, da zahtjev podnese bez dolaska u poslovnicu i da usluga bude dostupna 24 sata dnevno. Mobilno i elektronsko bankarstvo te digitalna plaćanja zato više nisu dodatna pogodnost, nego osnovni tržišni standard.
U NLB Banci Sarajevo digitalnu transformaciju vodimo kao stratešku promjenu poslovnog modela, a ne kao niz pojedinačnih IT projekata. Bili smo prva banka na tržištu koja je omogućila Google Pay i Garmin Pay, dok smo Apple Pay uveli među prve tri banke u Bosni i Hercegovini. Međutim, liderstvo ne mjerimo brojem uvedenih funkcionalnosti, već njihovim konkretnim učinkom: koliko smo klijentu skratili vrijeme potrebno za obavljanje usluge, koliko smo pojednostavili proces, povećali dostupnost i sigurnost te poboljšali ukupno korisničko iskustvo.
Vještačka inteligencija otvara novu fazu ove transformacije. Njenu vrijednost vidimo u bržoj obradi zahtjeva, personalizovanijoj ponudi, kvalitetnijem prepoznavanju potreba klijenata, automatizaciji rutinskih poslova i efikasnijem upravljanju rizicima. To zaposlenicima treba omogućiti da manje vremena troše na administrativne zadatke, a više na savjetovanje klijenata. Istovremeno, njena primjena mora biti odgovorna i transparentna, uz jasnu kontrolu procesa i bez kompromisa u zaštiti podataka i sigurnosti.
Budućnost bankarstva zato nije izbor između digitalnog i ličnog pristupa, nego njihova kvalitetna kombinacija. Jednostavne transakcije trebaju biti potpuno digitalne, dok kod stambenog kredita, investicije kompanije ili druge važne finansijske odluke klijent mora imati stručnog i pouzdanog savjetnika. Banke koje uspiju povezati brzinu tehnologije sa kvalitetom ljudskog odnosa imat će održivu konkurentsku prednost. Naš cilj je da NLB Banka Sarajevo bude upravo takva banka — digitalno dostupna, operativno efikasna i istovremeno bliska klijentima.
BITAN JE DOBAR REGULATORNI DIJALOG
• Kako ocjenjujete regulatorni okvir i saradnju sa Agencijom za bankarstvo FBiH u svjetlu novih zahtjeva za kapitalom i upravljanje rizicima?
– Regulatorni okvir u Federaciji BiH ocjenjujem stabilnim i kontinuirano usmjerenim ka usklađivanju s evropskim standardima. Novi zahtjevi za kapitalom i upravljanje rizicima jesu zahtjevniji, ali ih posmatramo kao podsticaj za snažniju kapitalnu otpornost, kvalitetnije upravljanje i veću sposobnost Banke da odgovori na kreditne, tržišne, operativne, cyber i klimatske rizike.
Saradnju s Agencijom za bankarstvo FBiH ocjenjujemo kao profesionalnu, otvorenu i konstruktivnu. Za uprave banaka posebno su važni pravovremenost, predvidivost i kvalitetan dijalog o primjeni regulatornih promjena, uključujući komunikaciju kroz Udruženje banaka BiH. Kapitalni i drugi prudencijalni zahtjevi neposredno utiču na planiranje rasta, strukturu portfolija, cijenu proizvoda, tehnološka ulaganja i odluke o tome u koje segmente i projekte usmjeravamo kapital. Zato regulatorni dijalog vidimo kao važan preduslov za odgovorno strateško odlučivanje, a ne samo za formalnu implementaciju propisa.
Naš prioritet je osigurati da Banka ostane snažno kapitalizirana, otporna i spremna podržati klijente i u periodima povećane neizvjesnosti. Uz dosljedno ispunjavanje regulatornih zahtjeva, važno je očuvati kapacitet banaka da finansiraju stanovništvo, domaće kompanije, zelenu tranziciju i razvojne projekte. Stabilnost sistema i održiv kreditni i ekonomski rast posmatramo kao povezane ciljeve, a kvalitetnu saradnju regulatora i banaka kao ključnu za njihovo dugoročno ostvarivanje.
• Tržište kapitala u Bosni i Hercegovini i dalje je nedovoljno razvijeno u poređenju sa bankarskim sektorom. Kako gledate na ulogu banaka u oživljavanju Sarajevske berze i ponudi alternativnih načina finansiranja za preduzeća?
– Razvoj tržišta kapitala posmatram kao strateško pitanje konkurentnosti i finansijske otpornosti Bosne i Hercegovine. Banke i tržište kapitala nisu konkurenti, već komplementarni stubovi finansijskog sistema. Bankarski krediti će još dugo ostati dominantan izvor finansiranja, ali snažniji investicioni ciklus nije moguće graditi ako kompanije gotovo u potpunosti zavise od jednog kanala kapitala. Dublje tržište kapitala omogućilo bi im da diverzifikuju izvore, produže rokove finansiranja, ojačaju kapitalnu strukturu i lakše finansiraju razvojne ambicije.
U toj transformaciji banke trebaju preuzeti pokretačku ulogu koja prevazilazi klasično kreditiranje. Možemo identifikovati kompanije spremne za tržišno finansiranje i pomoći im da unaprijede korporativno upravljanje, transparentnost i kvalitet izvještavanja. Strukturiranje emisija obveznica i komercijalnih zapisa te povezivanje izdavalaca s institucionalnim i privatnim investitorima podrazumijevaju odgovarajuća regulatorna ovlaštenja. U okviru svojih ovlaštenja banka može biti finansijer, savjetnik, aranžer i most između domaće štednje i kvalitetnih investicionih projekata.
Oživljavanje Sarajevske berze, međutim, zahtijeva koordiniranu tržišnu agendu, a ne izolovane inicijative. Prioriteti su jasni: veći broj kvalitetnih izdavalaca, šira baza domaćih i institucionalnih investitora, veća likvidnost sekundarnog tržišta, efikasna infrastruktura te stabilan i predvidiv regulatorni i poreski okvir. Povjerenje se mora graditi višim standardima transparentnosti, uporedivim finansijskim izvještavanjem, snažnim korporativnim upravljanjem i dosljednom zaštitom investitora.
Strateški interes NLB Banke Sarajevo jeste razvoj finansijskog ekosistema u kojem se krediti, korporativne obveznice, komercijalni zapisi i drugi instrumenti nadopunjuju. Naš prioritet je ponuditi kompanijama optimalnu strukturu kapitala prema njihovoj fazi razvoja, snazi novčanih tokova, ročnosti investicije i profilu rizika. Takav pristup ne umanjuje ulogu banaka; on je podiže na viši nivo i otvara prostor za investicijsko bankarstvo, savjetodavne usluge i dugoročnija partnerstva s klijentima.
Aktivnije tržište kapitala povećalo bi otpornost kompanija, smanjilo koncentraciju finansiranja i ubrzalo realizaciju većih razvojnih projekata. NLB Banka Sarajevo želi biti aktivan učesnik tog procesa i partner institucijama, investitorima i kompanijama u izgradnji dubljeg, transparentnijeg i funkcionalnijeg tržišta kapitala — jer je ono jedan od preduslova snažnije i konkurentnije ekonomije Bosne i Hercegovine.
CILJ JE FUNKCIONALNIJE TRŽIŠTe KAPITALA U BiH
• Da li primjećujete veći interes korporativnih klijenata za izdavanje korporativnih obveznica ili komercijalnih zapisa umjesto klasičnog kreditnog zaduživanja kod banaka?
– Vidimo postepen rast interesa korporativnih klijenata za tržišne izvore finansiranja, ali još ne i strukturni zaokret od bankarskih kredita. Za većinu kompanija kredit ostaje osnovni instrument finansiranja, dok njegova dostupnost, brzina realizacije i efikasnost zavise od konkretnog klijenta i transakcije.
Emisije obveznica i komercijalnih zapisa realna su opcija prvenstveno za veće, finansijski stabilne i transparentne kompanije koje imaju dovoljno snažne novčane tokove, jasno definisane investicione potrebe i kapacitet da ispune zahtjeve tržišta kapitala.
Strateško pitanje nije da li će obveznica ili komercijalni zapis zamijeniti kredit, već kako kompaniji osigurati optimalnu kombinaciju izvora kapitala. Korporativne obveznice mogu kvalitetnije podržati dugoročne investicije, dok komercijalni zapisi mogu biti efikasan instrument za upravljanje kratkoročnom likvidnošću i obrtnim kapitalom. Njihova ključna vrijednost je u diverzifikaciji izvora, boljoj ročnoj usklađenosti i smanjenju zavisnosti kompanije od jednog kanala finansiranja.
Da bi taj interes prerastao u funkcionalno tržište, potrebna je veća spremnost izdavalaca i investitora. Kompanije moraju imati transparentno izvještavanje, snažno korporativno upravljanje i jasnu investicionu priču, dok tržište mora ponuditi dovoljno široku bazu investitora, veću likvidnost i predvidiv regulatorni okvir. Za uprave kompanija presudni su ukupna cijena finansiranja, brzina realizacije, reputacijski učinak i sigurnost da emisija može biti uspješno plasirana.
Za Banku to znači dublje odnose s ključnim korporativnim klijentima, rast nekamatnih prihoda i efikasniju alokaciju kapitala, uz disciplinovano upravljanje kreditnim, tržišnim i reputacijskim rizicima. Naša ambicija nije prodati pojedinačni proizvod, već biti strateški partner koji kompanijama optimizira strukturu finansiranja i istovremeno doprinosi razvoju funkcionalnijeg tržišta kapitala u Bosni i Hercegovini.
• Šta je ključna prepreka da domaće tržište kapitala postane ozbiljan izvor svježeg kapitala za privredu i kako bankarski sektor može pomoći u tom preokretu?
– Ključnu prepreku vidim u nedovoljno razvijenom tržišnom ekosistemu koji bi raspoloživu domaću štednju i institucionalni kapital efikasno usmjeravao prema kvalitetnim poslovnim projektima. Ograničen broj izdavalaca, uska baza investitora, niska likvidnost sekundarnog tržišta i nedovoljno razvijeni standardi transparentnosti i korporativnog upravljanja međusobno se pojačavaju. U takvom okruženju kompanije racionalno biraju bankarski kredit kao brži, jednostavniji i predvidiviji izvor finansiranja.
Tržišni preokret zahtijeva jasnu, koordiniranu i višegodišnju agendu — ne niz izolovanih inicijativa. Prioriteti su stabilan regulatorni i poreski okvir, jednostavniji i efikasniji postupci emisije, snažna zaštita investitora, razvoj institucionalne investitorske baze i stvaranje kontinuiranog toka kvalitetnih izdavalaca. Jednako je važno pripremiti kompanije za tržišnu disciplinu, jer pristup kapitalu investitora podrazumijeva viši nivo transparentnosti, kvalitetnije upravljanje, vjerodostojno izvještavanje i jasno artikulisanu strategiju rasta.
Bankarski sektor može biti ključni katalizator tog procesa, jer najbolje poznaje poslovne modele, novčane tokove, rizike i razvojne ambicije domaćih kompanija. Banke mogu sistematično identifikovati klijente spremne za tržišno finansiranje, pripremati ih za izlazak pred investitore, strukturirati i aranžirati emisije te povezivati izdavaoce s domaćim i institucionalnim kapitalom. Najveća vrijednost nije u izboru između kredita i tržišnog instrumenta, već u kreiranju optimalne strukture finansiranja koja kombinuje kredite, obveznice i komercijalne zapise prema ročnosti projekta, profilu rizika i kapacitetu kompanije.
Krajnji cilj mora biti finansijski sistem u kojem se bankarski krediti i tržišni instrumenti strateški nadopunjuju, a kapital se usmjerava prema najproduktivnijim investicijama. Takav model bi mobilizirao domaću štednju, smanjio koncentraciju izvora finansiranja i povećao otpornost kompanija i cjelokupne ekonomije. Vjerujem da uspjeh treba mjeriti time koliko smo novih investicija omogućili, koliko smo kompanija pripremili za tržišno finansiranje i koliko smo doprinijeli konkurentnosti Bosne i Hercegovine. NLB Banka Sarajevo želi biti jedan od aktivnih pokretača tog preokreta.n