• Danas više nije dovoljno analizirati samo finansijske pokazatelje kompanije, jednako je važno razumjeti koliko je njen poslovni model otporan na poremećaje • Princip human-in-the-loop za nas predstavlja ključni element odgovornog upravljanja i važan mehanizam kontrole pri primjeni vještačke inteligencije • Klimatske i ESG faktore integrišemo u postojeće procese upravljanja rizicima
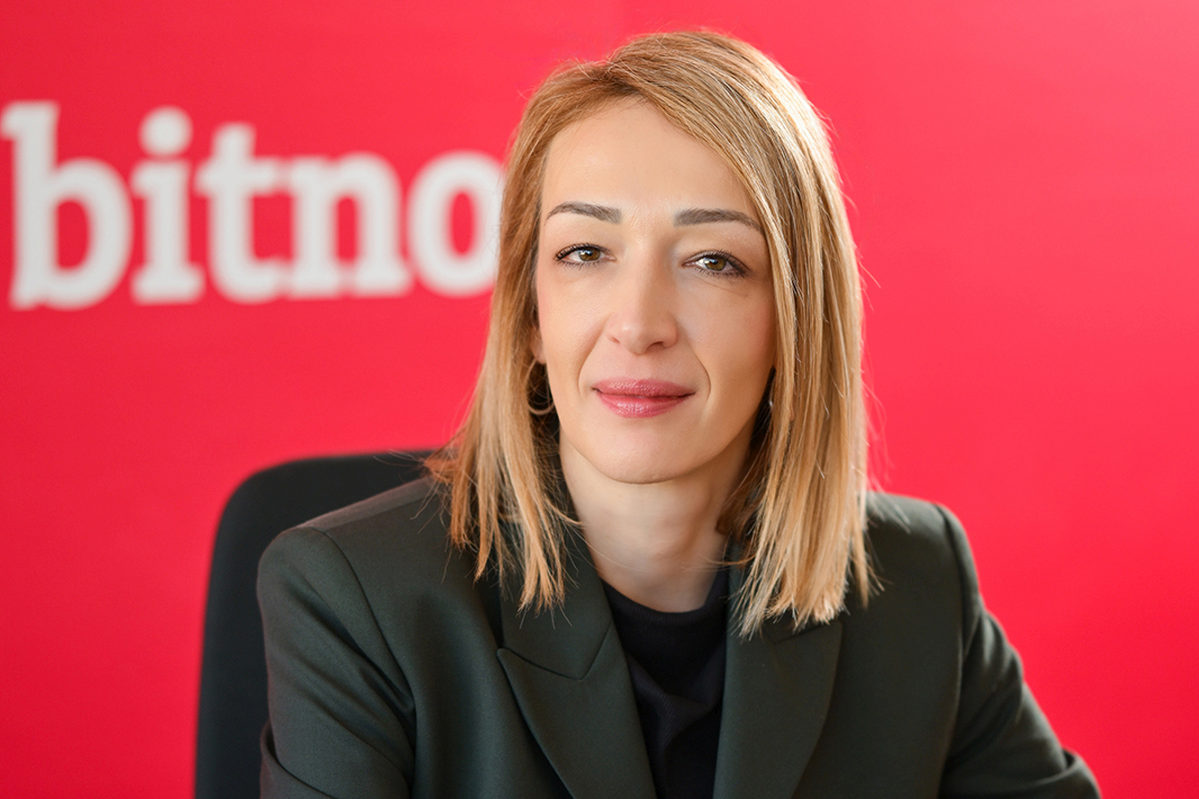
Razgovarao: Zlatko VUKMIROVIĆ
• Poštovana gospođo Kragulj, svjedoci smo kompleksne makroekonomske situacije u Evropi i regionu tokom 2026. godine. Kako se trenutni inflatorni pritisci i kretanja kamatnih stopa reflektuju na kreditni rizik i portfolio Addiko Bank Banja Luka?
– Suočavamo se sa složenim ekonomskim okruženjem koje karakterišu inflatorni pritisci, viši troškovi finansiranja i izražena geopolitička neizvjesnost. Takvi uslovi prirodno povećavaju oprez kako banaka, tako i klijenata. U kontekstu kreditnog rizika, najveći pritisak osjećaju domaćinstva i preduzeća čiji su troškovi poslovanja porasli brže od prihoda. Ipak, privreda je pokazala i određeni nivo otpornosti, a kvalitet portfolija Addiko Bank a.d. Banja Luka ostao je stabilan zahvaljujući odgovornoj kreditnoj politici, proaktivnom upravljanju rizicima i pravovremenom prepoznavanju promjena u poslovnom okruženju i finansijskoj poziciji klijenata.
Naš poslovni model dodatno doprinosi otpornosti banke na pojedinačne tržišne šokove. Zahvaljujući diversifikovanom, granularnom portfoliju i niskoj koncentraciji rizika, Banka je dobro pozicionirana da odgovori na izazove promjenjivog ekonomskog okruženja. Iako rast kamatnih stopa može pozitivno uticati na prihodovnu stranu bankarskog sektora, njihovi širi efekti na građane i privredu zahtijevaju dodatnu pažnju. Zato je naš prioritet u Addiko banci da održimo ravnotežu između profitabilnosti, odgovornog kreditiranja i dugoročne finansijske održivosti naših klijenata. U narednom periodu izvjesno je da će makroekonomska kretanja i dalje imati značajan uticaj na rizični profil bankarskog sektora, ali vjerujemo da ćemo uz stabilnu kapitalnu poziciju, odgovoran pristup odobravanju kredita i blisku saradnju sa našim klijentima moći uspješno odgovoriti na izazove tržišta i nastaviti podržavati održiv rast građana i privrede.
NEKE INDUSTRIJE TRAŽE POSEBNU PAŽNJU
• Na koji način geopolitička nestabilnost i promjene u lancima snabdijevanja utječu na procjenu rizika korporativnih klijenata u Republici Srpskoj i BiH? Koje industrije trenutno zahtijevaju najveći stepen opreza?
– Geopolitička nestabilnost posljednjih godina značajno je promijenila poslovno okruženje u kojem posluju kako kompanije tako i finansijske institucije. Danas više nije dovoljno analizirati samo finansijske pokazatelje kompanije. Jednako je važno razumjeti koliko je njen poslovni model otporan na poremećaje u lancima snabdijevanja, promjene cijena energenata, trgovinske barijere i usporavanje ekonomskih aktivnosti na ključnim izvoznim tržištima. Kompanije širom Evrope sve više rade na diverzifikaciji dobavljača i tržišta kako bi smanjile zavisnost od pojedinačnih geografskih područja i povećale otpornost svojih poslovnih modela.
Sa aspekta Addiko Bank a.d. Banja Luka, posebnu pažnju posvećujemo klijentima čije poslovanje zavisi od izvoza i kretanja na tržištima Evropske unije. U uslovima sporijeg privrednog rasta i povećane neizvjesnosti, važno je procijeniti sposobnost kompanija da očuvaju profitabilnost, novčane tokove i konkurentnost. Dodatni izazov predstavljaju usporavanje industrijske aktivnosti, slabiji izvozni rezultati i povećana neizvjesnost na međunarodnim tržištima, što se posredno reflektuje i na poslovanje domaćih kompanija. Kada govorimo o industrijama koje u trenutnim okolnostima zahtijevaju povećanu pažnju prilikom procjene rizika, to su prije svega energetski intenzivne djelatnosti, pojedini segmenti prerađivačke industrije, transport i logistika, kao i kompanije koje su u značajnoj mjeri oslonjene na jedno tržište ili ograničen broj dobavljača.
Međutim, ne posmatramo rizik isključivo kroz prizmu sektora. Naše iskustvo pokazuje da su kvalitet upravljanja, finansijska disciplina i sposobnost prilagođavanja tržišnim promjenama često mnogo važniji pokazatelji otpornosti od same djelatnosti u kojoj kompanija posluje. Zato ostajemo fokusirani na individualni pristup svakom klijentu, pažljivu procjenu rizika i rano prepoznavanje potencijalnih izazova, što nam omogućava da i u uslovima izražene neizvjesnosti očuvamo kvalitet portfolija, pravovremeno reagujemo na potencijalne rizike i nastavimo pružati podršku održivom rastu privrede.
• Ranije ste istakli važnost automatizovanih procesa i prediktivnih modela. Kako se danas, u 2026. godini, nosite sa specifičnim rizikom upotrebe vještačke inteligencije (AI) u donošenju odluka? Gdje povlačite granicu između algoritamske efikasnosti i ljudske kontrole (tzv. human-in-the-loop)?
– U ranijim razgovorima isticala sam da Addiko Banka kontinuirano ulaže u razvoj data-driven pristupa, napredne analitike i primjenu vještačke inteligencije kao podrške donošenju kvalitetnijih poslovnih odluka. Međutim, kako upotreba AI tehnologija postaje sve šira, paralelno raste i potreba za odgovornim upravljanjem rizicima koje takve tehnologije nose. Vještačku inteligenciju vidimo kao snažan alat koji može unaprijediti efikasnost, brzinu obrade podataka i prepoznavanje obrazaca koje je često teško uočiti tradicionalnim metodama. Istovremeno, svjesni smo rizika povezanih sa kvalitetom podataka, transparentnošću modela, potencijalnim pristrasnostima i pouzdanošću rezultata. Zbog toga smatramo da ljudska stručnost i odgovornost moraju ostati sastavni dio procesa donošenja odluka.
AI može pružiti vrijedne uvide i preporuke, ali odluke koje imaju značajan uticaj na klijente, rizični profil Banke ili regulatornu usklađenost ne mogu biti prepušteni isključivo algoritmima. Princip human-in-the-loop za nas predstavlja ključni element odgovornog upravljanja i važan mehanizam kontrole pri primjeni vještačke inteligencije. Cilj nije zamijeniti ljude tehnologijom, već kombinovati analitičku snagu vještačke inteligencije sa iskustvom, profesionalnim prosuđivanjem i odgovornošću zaposlenih. Vjerujem da će upravo organizacije koje uspiju uspostaviti ravnotežu između tehnoloških inovacija, efikasnosti i odgovarajućih kontrola imati najveću korist od AI transformacije, uz očuvanje povjerenja klijenata i stabilnosti poslovanja.
PRIJETNJE SE MIJENJAJU MNOGO BRŽE NEGO RANIJE
• Sa porastom digitalnih usluga eksponencijalno raste i rizik od sofisticiranih cyber napada i prevara. Kako izgleda saradnja između Vašeg sektora upravljanja rizicima (Risk) i IT sigurnosti u cilju prevencije operativnih i reputacionih rizika?
– Digitalizacija je donijela značajne koristi za bankarski sektor, ali je istovremeno povećala izloženost novim vrstama operativnih i cyber rizika. Upravo zato cyber sigurnost danas više nije isključivo IT pitanje, već važan segment sveukupnog upravljanja rizicima. U Addiko Banci bliska saradnja između funkcije upravljanja rizicima i IT sigurnosti predstavlja ključan preduslov za pravovremeno prepoznavanje i upravljanje potencijalnim prijetnjama, dok ostale kontrolne funkcije pružaju dodatni nivo nadzora i podrške. Priroda prijetnji danas se mijenja mnogo brže nego ranije, zbog čega je neophodan integrisan pristup koji kombinuje tehnološke kontrole, procjenu rizika, kontinuirani monitoring i edukaciju zaposlenih i klijenata.
Posebnu pažnju posvećujemo prevenciji prevara, zaštiti podataka, upravljanju rizicima trećih strana i jačanju operativne otpornosti. Istovremeno, redovno testiramo spremnost organizacije za različite vrste incidenata, jer je sposobnost brzog reagovanja jednako važna kao i sama prevencija. Kada govorimo o reputacionom riziku, povjerenje klijenata je jedan od najvrijednijih resursa koje banka posjeduje. Zato cyber sigurnost posmatramo ne samo kroz zaštitu sistema i podataka, već i kroz očuvanje povjerenja klijenata i stabilnosti poslovanja. Smatram da će u budućnosti najveću prednost imati organizacije koje uspiju razviti kulturu zajedničke odgovornosti za upravljanje rizicima. Cyber otpornost danas nije odgovornost jedne funkcije, već rezultat koordinisanog djelovanja stručnjaka za rizike, IT sigurnosti, poslovnih funkcija i svih zaposlenih.
• Regulatorni zahtjevi u pogledu ESG standarda postaju sve rigorozniji za bankarski sektor u BiH. Kako integrišete klimatske rizike i rizike tranzicije na zelenu ekonomiju u vaš tradicionalni okvir za upravljanje rizicima?
– ESG rizici, a posebno klimatski i tranzicioni rizici, danas više nisu tema koju posmatramo isključivo kroz regulatorne zahtjeve, već kao faktore koji mogu imati konkretan uticaj na poslovanje naših klijenata, a samim tim i na rizični profil Banke. U praksi to znači da klimatske i ESG faktore integrišemo u postojeće procese upravljanja rizicima, prije svega kroz procjenu kreditnog rizika, upravljanje koncentracijama, stres testiranje i procjenu dugoročne održivosti poslovnih modela naših klijenata. U skladu sa našom ESG politikom, klimatske i tranzicione rizike ne posmatramo kao izdvojenu kategoriju rizika, već kao faktor koji može uticati na postojeće kategorije rizika i njihovu buduću materijalizaciju. Posebnu pažnju posvećujemo djelatnostima koje su osjetljivije na regulatorne promjene, energetsku tranziciju i sve izraženije klimatske izazove. Pri tome ne procjenjujemo samo trenutnu finansijsku poziciju klijenta, već i njegovu spremnost da se prilagodi promjenama koje zelena tranzicija donosi. Iz perspektive upravljanja rizicima, kompanije koje pravovremeno prilagode svoje poslovne modele, unaprijede energetsku efikasnost i usklade se sa novim standardima često pokazuju veću otpornost i konkurentnost na duži rok. Naš cilj je da klimatske i tranzicione rizike pravovremeno prepoznamo, razumijemo njihov potencijalni uticaj i integrišemo ih u procese donošenja odluka na način koji istovremeno doprinosi dugoročnoj stabilnosti Banke i održivom razvoju naših klijenata.
PRIMJENA ESG PROCJENA
• Da li Addiko Bank Banja Luka već primjenjuje specifične ESG skoringe prilikom odobravanja finansiranja većih poslovnih subjekata i kako klijenti reaguju na ove nove kriterije?
– Da, Addiko Bank Banja Luka već primjenjuje ESG procjenu kao sastavni dio procesa odobravanja finansiranja za korporativne klijente iznad definisanih pragova izloženosti, pri novom finansiranju, produženju plasmana i redovnim godišnjim pregledima. ESG procjena je sastavni dio procesa procjene kreditnog rizika i može uticati na rejting klijenta i kreditnu odluku. U praksi od klijenata prikupljamo informacije o klimatskim, ekološkim, društvenim i upravljačkim aspektima poslovanja kroz standardizovane ESG upitnike. Posebna pažnja posvećena je sektorima koji su više izloženi tranzicionim ili fizičkim klimatskim rizicima. Iskustvo pokazuje da su velike kompanije danas znatno svjesnije značaja ESG tema nego prije nekoliko godina.
Razlozi nisu samo regulatorni zahtjevi, već i očekivanja investitora, međunarodnih partnera i tržišta u cjelini. Iako je u početnoj fazi bilo dodatnih pitanja u vezi sa prikupljanjem ESG podataka, danas većina klijenata ove zahtjeve doživljava kao dio standardne poslovne prakse. Naš cilj nije da ESG koristimo kao ograničenje za finansiranje, već kao alat za bolje razumijevanje dugoročnih rizika i održivosti poslovnog modela klijenta. Iz perspektive banke, ESG nije samo pitanje usklađenosti sa regulatornim očekivanjima, već i važan pokazatelj otpornosti kompanije na buduće promjene u ekonomskom, tržišnom i regulatornom okruženju.
• Kao banka koja je prepoznatljiva po fokusu na brze potrošačke kredite za stanovništvo i podršku malim i srednjim preduzećima (SME), kako balansirate između potrebe za brzim rastom na tržištu i očuvanja niskog nivoa nekvalitetnih kredita (NPL)?
– Addiko Banka je prepoznata kao jedna od vodećih banaka na tržištu gotovinskih nenamjenskih kredita, a taj rezultat nije postignut preuzimanjem većeg rizika, već dosljednom primjenom jednostavnog i efikasnog poslovnog modela. Kao specijalizovana banka fokusirana na stanovništvo i SME segment, gradimo rast na standardizovanim proizvodima, digitalizaciji procesa i snažnoj kulturi upravljanja rizicima. Brzina i jednostavnost predstavljaju važan dio naše tržišne prepoznatljivosti, ali nikada nisu na račun kvaliteta kreditnog portfolija. Zahvaljujući automatizovanim procesima, naprednoj analitici i modelima za procjenu kreditne sposobnosti, u mogućnosti smo da kreditne odluke donosimo brzo, uz visok nivo kontrole i dosljednu primjenu definisanih kriterijuma.
Posebnu pažnju posvećujemo kontinuiranom praćenju portfolija i ranom prepoznavanju potencijalnih rizika. Dodatnu stabilnost obezbjeđuje visoka granularnost portfolija i izbjegavanje prekomjerne koncentracije prema pojedinačnim klijentima ili sektorima. Takav pristup doprinosi stabilnijem nivou troškova rizika kroz različite faze ekonomskog ciklusa. Naš cilj je da zadržimo lidersku poziciju u segmentima u kojima poslujemo, uz očuvanje kvaliteta aktive i dugoročne održivosti poslovanja. Vjerujemo da je odgovorno kreditiranje ključ uspjeha, jer omogućava da rast banke bude stabilan, profitabilan i zasnovan na zdravim temeljima. U tom smislu, upravljanje rizicima nije prepreka rastu, već jedan od glavnih razloga zbog kojih smo uspjeli izgraditi i održati snažnu tržišnu poziciju.
RANO PREPOZNAVANJE POTEŠKOĆA
• U vremenima ekonomske neizvjesnosti, restrukturiranje potraživanja postaje ključni alat. Kakva je Vaša trenutna strategija prema klijentima koji upadnu u privremene poteškoće s otplatom, a da se pritom ne ugrozi stabilnost Banke?
– U periodima povećane ekonomske neizvjesnosti restrukturiranje predstavlja važan instrument upravljanja kreditnim rizikom, ali samo kada postoji realna osnova da će se klijent oporaviti i nastaviti uredno servisirati svoje obaveze. Naš pristup zasniva se na ranom prepoznavanju poteškoća i otvorenoj komunikaciji sa klijentima, jer pravovremena reakcija značajno povećava vjerovatnoću uspješnog oporavka. Kada procijenimo da su finansijske poteškoće privremenog karaktera i da je poslovni model klijenta dugoročno održiv, nastojimo pronaći rješenja koja će klijentu olakšati prevazilaženje izazovnog perioda, a istovremeno zaštititi interese banke.
To može podrazumijevati prilagođavanje dinamike otplate, produženje ročnosti ili druge mjere prilagođene konkretnim okolnostima. Iskustva iz prethodnih kriznih perioda pokazala su koliko je važna pravovremena podrška klijentima, što su prepoznale i regulatorne institucije kroz donošenje privremenih mjera kojima se klijentima omogućavalo lakše prevazilaženje vanrednih ekonomskih okolnosti. Takve mjere potvrdile su da očuvanje održivih klijenata i očuvanje stabilnosti bankarskog sistema nisu suprotstavljeni ciljevi, već međusobno povezani prioriteti. Vjerujemo da odgovorno i pravovremeno restrukturiranje može donijeti korist objema stranama, jer klijent dobija priliku za oporavak, dok Banka dugoročno čuva kvalitet portfolija, smanjuje potencijalne gubitke i doprinosi stabilnosti finansijskog sistema.n
Promjena uloge CRO-a
OD KONTROLE DO STRATEŠKOG PARTNERSTVA
• Pozicija Chief Risk Officer-a (CRO) se dramatično promijenila. Od nekadašnje uloge “kontrolora koji govori ‘ne’”, danas se od vas očekuje da budete strateški partner biznisu koji omogućava rast. Kako Vi balansirate ove dvije, naizgled suprotstavljene, uloge unutar Uprave?
– Mislim da CRO više ne može biti posmatran kao osoba koja upozorava na rizike ili postavlja ograničenja. Njegova uloga je da pomogne banci da raste na održiv način i da kroz kvalitetno upravljanje rizicima omogući donošenje boljih poslovnih odluka. Naša uloga nije da zaustavljamo rast, već da osiguramo da je taj rast održiv, profitabilan i usklađen sa spremnošću banke na preuzimanje rizika. Kao član Uprave, važno mi je da sektor rizika bude uključen u strateške rasprave od samog početka, a ne tek kada je potrebno dati formalno mišljenje.
Takav pristup omogućava da rizike identifikujemo ranije, pronađemo kvalitetnija rješenja i izbjegnemo situacije u kojima se poslovni i risk ciljevi posmatraju kao suprotstavljeni. Na kraju, smatram da se uspjeh CRO-a ne mjeri brojem odluka na koje je rekao „ne“, već sposobnošću da pomogne banci da ostvari svoje ciljeve uz razumijevanje i kontrolu rizika koje pritom preuzima.